Domain ssbu.de kaufen?
Wir ziehen mit dem Projekt
ssbu.de um.
Sind Sie am Kauf der Domain
ssbu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ssbu.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **

Ähnliche Suchbegriffe für Ertragsteuersätze-im-Konzernabschluss-Taschenbuch
Top-Angebote
Produkte zum Begriff Ertragsteuersätze-im-Konzernabschluss-Taschenbuch:
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch AnatomieTaschenbuch Anatomie , Die Anatomie in der Tasche! Der "kleine Benninghoff" - Taschenlehrbuch und Repetitorium in einem und reduziert auf das studentisch relevante Wissen: Perfekt zum Absolvieren des Präparierkurses und Bestehen der Testate. Anatomie ist in der Vorklinik ein schwieriges Fach. Für alle, die Anatomie nicht nur pauken, sondern auch verstehen wollen, ist das "Benninghoff Taschenbuch Anatomie" genau die richtige Wahl! Zuverlässig, vollständig und anschaulich vermitteln die didaktisch aufbereiteten Texte alles Wichtige zur Anatomie. Angelehnt an den großen Benninghoff, ist es ideal zur Prüfungsvorbereitung oder als Begleiter für den Präparierkurs geeignet. Die zahlreichen Abbildungen ermöglichen Ihnen eine räumliche Vorstellung der Strukturen und erleichtern Ihnen so den Zugang zur Anatomie. Klinische Hinweise schlagen die Brücke zwischen der Anatomie als Grundlagenfach und der klinischen Praxis. So kommen Sie ganz leicht durch alle Testate und durchs Physikum! Das erwartet Sie in "Benninghoff Taschenbuch Anatomie": Alles drin: alle wesentlichen Fakten zur gesamten makroskopischen Anatomie. So wird¿s anschaulich: über 500 Abbildungen mit allen wichtigen Strukturen. Lernhilfen: viele Merkekästen. Bezug zur Praxis: viele Klinikkästen. Ideal zum Wiederholen, Auffrischen und schnellen Lernen! Neu in der 3. Auflage: Aktualisiert und mit neuen Abbildungen. , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20200121, Produktform: Kartoniert, Redaktion: Drenckhahn, Detlev~Waschke, Jens, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 592, Abbildungen: 522 farbige Abbildungen, Keyword: Anatomie; Benninghoff; Drenckhahn; Embryologie; Kurzlehrbuch; Neuroanatomie; Skelettsystem, Fachschema: Anatomie (des Menschen)~Mensch / Anatomie~Anatomie (des Menschen) / Embryologie~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: Erstes Staatsexamen (Deutschland)~für die Hochschule, Warengruppe: TB/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Anatomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 582, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 211, Breite: 134, Höhe: 25, Gewicht: 778, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437411953 9783437411946, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
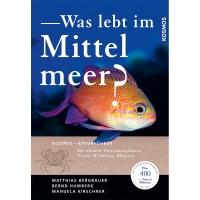
KOSMOS - Taschenbuch - Was lebt im Mittelmeer?WAS LEBT IM MITTELMEER? Dieser Mittelmeer-Naturführer ist Bestimmungshilfe und Nachschlagewerk in einem. Die erweiterte Neuausgabe bietet eine Zusammenstellung von mehr als 400 der häufigsten und wichtigsten Tiere und Pflanzen. Umfassende Informationen zu Merkmalen, Lebensraum und Verwechslungsmöglichkeiten sowie der KOSMOS-Farbcode helfen bei der sicheren Bestimmung. Ideal für Taucher, Schnorchler, Aquarianer und Urlauber am Mittelmeer. Über die Autoren: MATTHIAS BERGBAUER Dr. Matthias Bergbauer, Diplom-Biologe, führte nach seiner Promotion ökophysiologische Forschungen in marinen Lebensräumen durch und taucht seit 1980. Dazu gehörten längere Arbeitsaufenthalte an meeresbiologischen Forschungsstationen im Mittelmeer, Roten Meer, Great Barriere Riff/Australien, auf den Fidschi-Inseln im Südpazifik sowie in den Vereinigten Staaten. Viele Taucher kennen ihn durch seine meeresbiologischen Seminare. Er publiziert regelmäßig in Zeitschriften, ist Autor mehrerer erfolgreicher Reise- und Naturführer und seit 2010 Chefredakteur der Tauchzeitschrift ?Silent World?. BERND HUMBERG Bernd Humberg ist Diplom-Biologe und Tauchlehrer. Er arbeitete nach seinem Studium mit Schwerpunkt Meeresbiologie an verschiedenen meeresbiologischen Stationen. Seine journalistische Laufbahn begann er als Chefredakteur des Fachmagazins Divemaster. 194x134x25mm (LxBxH) 3. Auflage 2022 Umschlag/Ausstattung: 570 Farbfotos, 2 Farbzeichnungen, Seiten: 36832,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
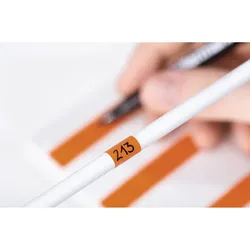
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben20,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Ertragsteuersätze-im-Konzernabschluss-Taschenbuch:
-
KOSMOS - Taschenbuch - Was lebt im Mittelmeer?WAS LEBT IM MITTELMEER? Dieser Mittelmeer-Naturführer ist Bestimmungshilfe und Nachschlagewerk in einem. Die erweiterte Neuausgabe bietet eine Zusammenstellung von mehr als 400 der häufigsten und wichtigsten Tiere und Pflanzen. Umfassende Informationen zu Merkmalen, Lebensraum und Verwechslungsmöglichkeiten sowie der KOSMOS-Farbcode helfen bei der sicheren Bestimmung. Ideal für Taucher, Schnorchler, Aquarianer und Urlauber am Mittelmeer. Über die Autoren: MATTHIAS BERGBAUER Dr. Matthias Bergbauer, Diplom-Biologe, führte nach seiner Promotion ökophysiologische Forschungen in marinen Lebensräumen durch und taucht seit 1980. Dazu gehörten längere Arbeitsaufenthalte an meeresbiologischen Forschungsstationen im Mittelmeer, Roten Meer, Great Barriere Riff/Australien, auf den Fidschi-Inseln im Südpazifik sowie in den Vereinigten Staaten. Viele Taucher kennen ihn durch seine meeresbiologischen Seminare. Er publiziert regelmäßig in Zeitschriften, ist Autor mehrerer erfolgreicher Reise- und Naturführer und seit 2010 Chefredakteur der Tauchzeitschrift ?Silent World?. BERND HUMBERG Bernd Humberg ist Diplom-Biologe und Tauchlehrer. Er arbeitete nach seinem Studium mit Schwerpunkt Meeresbiologie an verschiedenen meeresbiologischen Stationen. Seine journalistische Laufbahn begann er als Chefredakteur des Fachmagazins Divemaster. 194x134x25mm (LxBxH) 3. Auflage 2022 Umschlag/Ausstattung: 570 Farbfotos, 2 Farbzeichnungen, Seiten: 36832,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
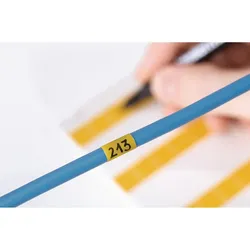
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-RDAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben20,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch AnatomieTaschenbuch Anatomie , Die Anatomie in der Tasche! Der "kleine Benninghoff" - Taschenlehrbuch und Repetitorium in einem und reduziert auf das studentisch relevante Wissen: Perfekt zum Absolvieren des Präparierkurses und Bestehen der Testate. Anatomie ist in der Vorklinik ein schwieriges Fach. Für alle, die Anatomie nicht nur pauken, sondern auch verstehen wollen, ist das "Benninghoff Taschenbuch Anatomie" genau die richtige Wahl! Zuverlässig, vollständig und anschaulich vermitteln die didaktisch aufbereiteten Texte alles Wichtige zur Anatomie. Angelehnt an den großen Benninghoff, ist es ideal zur Prüfungsvorbereitung oder als Begleiter für den Präparierkurs geeignet. Die zahlreichen Abbildungen ermöglichen Ihnen eine räumliche Vorstellung der Strukturen und erleichtern Ihnen so den Zugang zur Anatomie. Klinische Hinweise schlagen die Brücke zwischen der Anatomie als Grundlagenfach und der klinischen Praxis. So kommen Sie ganz leicht durch alle Testate und durchs Physikum! Das erwartet Sie in "Benninghoff Taschenbuch Anatomie": Alles drin: alle wesentlichen Fakten zur gesamten makroskopischen Anatomie. So wird¿s anschaulich: über 500 Abbildungen mit allen wichtigen Strukturen. Lernhilfen: viele Merkekästen. Bezug zur Praxis: viele Klinikkästen. Ideal zum Wiederholen, Auffrischen und schnellen Lernen! Neu in der 3. Auflage: Aktualisiert und mit neuen Abbildungen. , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20200121, Produktform: Kartoniert, Redaktion: Drenckhahn, Detlev~Waschke, Jens, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 592, Abbildungen: 522 farbige Abbildungen, Keyword: Anatomie; Benninghoff; Drenckhahn; Embryologie; Kurzlehrbuch; Neuroanatomie; Skelettsystem, Fachschema: Anatomie (des Menschen)~Mensch / Anatomie~Anatomie (des Menschen) / Embryologie~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: Erstes Staatsexamen (Deutschland)~für die Hochschule, Warengruppe: TB/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Anatomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 582, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 211, Breite: 134, Höhe: 25, Gewicht: 778, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437411953 9783437411946, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Ertragsteuersätze-im-Konzernabschluss-Taschenbuch
-
KOSMOS - Taschenbuch - Was lebt im Mittelmeer?WAS LEBT IM MITTELMEER? Dieser Mittelmeer-Naturführer ist Bestimmungshilfe und Nachschlagewerk in einem. Die erweiterte Neuausgabe bietet eine Zusammenstellung von mehr als 400 der häufigsten und wichtigsten Tiere und Pflanzen. Umfassende Informationen zu Merkmalen, Lebensraum und Verwechslungsmöglichkeiten sowie der KOSMOS-Farbcode helfen bei der sicheren Bestimmung. Ideal für Taucher, Schnorchler, Aquarianer und Urlauber am Mittelmeer. Über die Autoren: MATTHIAS BERGBAUER Dr. Matthias Bergbauer, Diplom-Biologe, führte nach seiner Promotion ökophysiologische Forschungen in marinen Lebensräumen durch und taucht seit 1980. Dazu gehörten längere Arbeitsaufenthalte an meeresbiologischen Forschungsstationen im Mittelmeer, Roten Meer, Great Barriere Riff/Australien, auf den Fidschi-Inseln im Südpazifik sowie in den Vereinigten Staaten. Viele Taucher kennen ihn durch seine meeresbiologischen Seminare. Er publiziert regelmäßig in Zeitschriften, ist Autor mehrerer erfolgreicher Reise- und Naturführer und seit 2010 Chefredakteur der Tauchzeitschrift ?Silent World?. BERND HUMBERG Bernd Humberg ist Diplom-Biologe und Tauchlehrer. Er arbeitete nach seinem Studium mit Schwerpunkt Meeresbiologie an verschiedenen meeresbiologischen Stationen. Seine journalistische Laufbahn begann er als Chefredakteur des Fachmagazins Divemaster. 194x134x25mm (LxBxH) 3. Auflage 2022 Umschlag/Ausstattung: 570 Farbfotos, 2 Farbzeichnungen, Seiten: 36832,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben20,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-YEAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben20,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-GNAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben20,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.